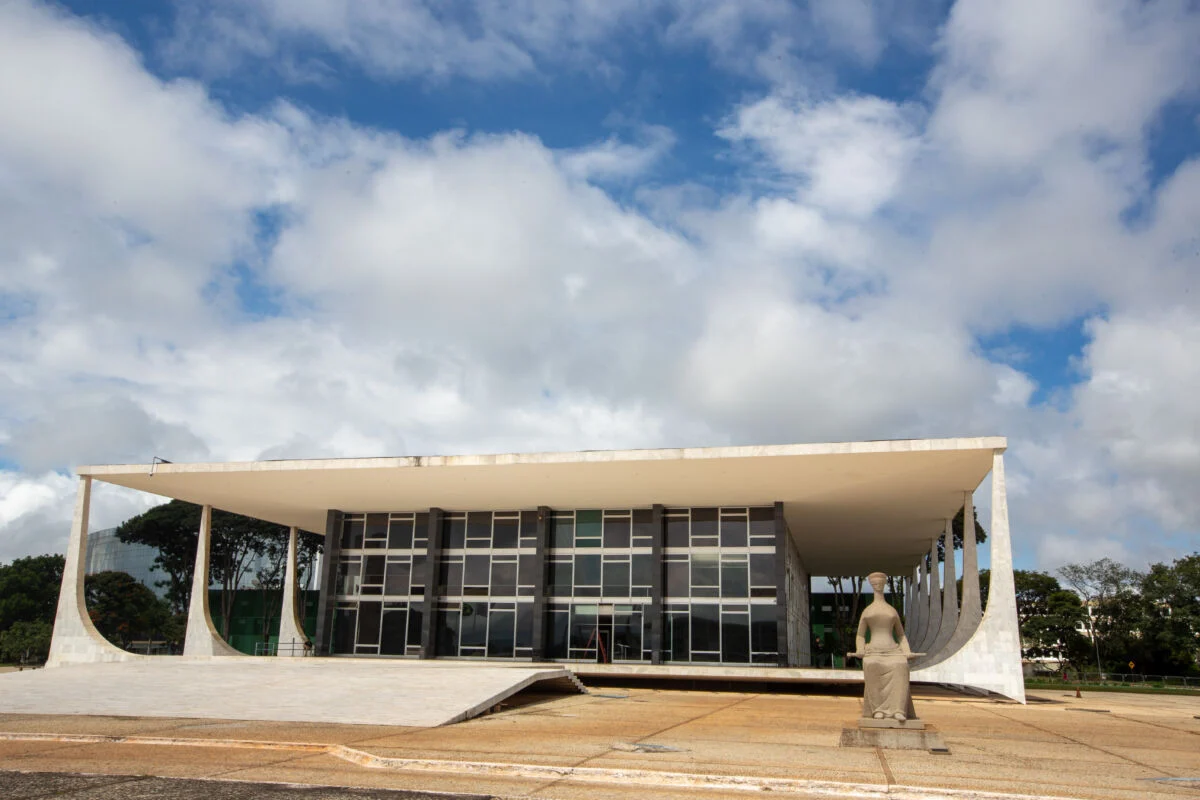
Brasília (DF) – A longa disputa tributária — que para as contas do governo federal projeta um impacto financeiro estimado em R$ 16 milhões — encontrou um desfecho definitivo no Supremo Tribunal Federal. Em julgamento concluído nesta quarta-feira (7), o plenário da Corte formou maioria para determinar que os créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços fiquem fora da base de cálculo das contribuições ao PIS e à Cofins. Por um placar de 7 votos a 4, os ministros rejeitaram o recurso apresentado pela União e blindaram os benefícios de fomento econômico concedidos pelas unidades federativas.
A discussão, que começou a tramitar formalmente no tribunal ainda no ano de 2014, joga luz sobre os limites da cobrança de impostos federais sobre incentivos regionais. Os créditos presumidos funcionam como um estímulo financeiro prático: os governos estaduais e o Distrito Federal reduzem a carga tributária local para incentivar a instalação e a manutenção de empresas em seus territórios. A tese que acabou vitoriosa no julgamento do Supremo Tribunal Federal fixou que esse abatimento no imposto estadual não pode ser confundido com faturamento ou receita bruta. Sem a entrada de novos recursos no caixa das companhias, cai por terra o argumento de que haveria riqueza nova a ser tributada.
A origem gaúcha da disputa jurídica
A decisão do plenário ocorreu no julgamento de um recurso extraordinário em que a União tentava reverter uma derrota sofrida em Porto Alegre. Na ocasião, o Tribunal Regional Federal da 4ª Região já havia se posicionado contra a tributação federal, apontando que os créditos presumidos de ICMS configuram uma renúncia fiscal dos estados e, portanto, não integram a receita tributável das empresas privadas.
Ao analisar a contestação da Fazenda Nacional, a maioria dos ministros optou por confirmar o entendimento adotado pela corte sediada no Rio Grande do Sul. O posicionamento do colegiado impede que a União anule, de forma indireta, os esforços de desenvolvimento econômico local desenhados pelos governos dos estados e do Distrito Federal ao longo dos últimos anos.
A fixação da tese e o efeito cascata
Com o encerramento do julgamento, os ministros definiram a seguinte tese de repercussão geral, que balizará a aplicação da lei em todo o país:
“Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS”
A partir dessa definição formal, a jurisprudência ganha caráter vinculante e deve ser aplicada a todos os processos judiciais semelhantes que atualmente tramitam nas diversas instâncias do Poder Judiciário. Juízes e tribunais brasileiros deverão seguir a orientação do Supremo Tribunal Federal de forma automática, garantindo segurança jurídica para o setor produtivo nacional.