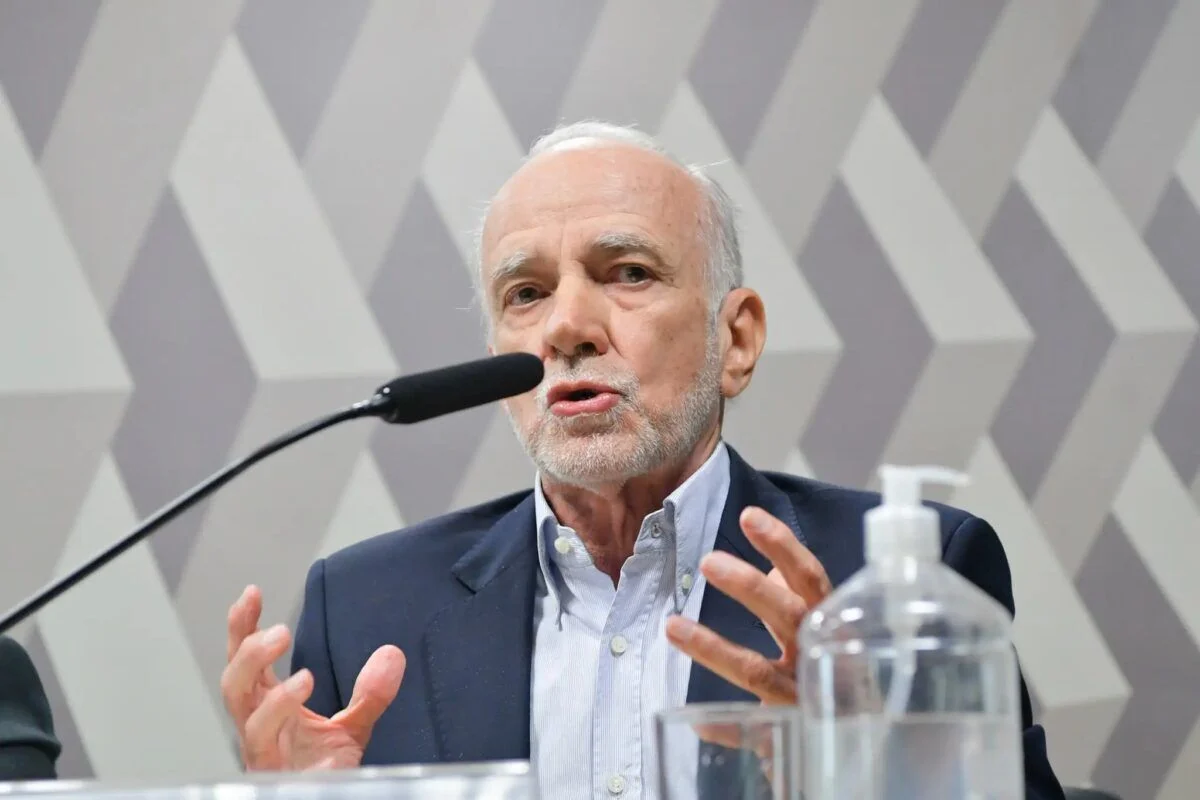
Brasília (DF) – O debate sobre a saúde das contas públicas brasileiras ganhou um contraponto crítico nos últimos dias. André Lara Resende, um dos arquitetos do Plano Real, rompeu o silêncio para lançar uma acusação direta contra o Banco Central: o órgão, segundo o professor com doutorado pelo MIT, estaria alimentando o desequilíbrio fiscal justamente através da manutenção de taxas de juros elevadas, sob o pretexto de combater a inflação.
A tese central de Lara Resende é provocativa. Ele argumenta que a insistência em manter a Selic em patamares que colocam o Brasil como detentor dos juros reais mais altos do mundo é guiada por uma teoria anacrônica. O economista estende a crítica ao mercado financeiro e à imprensa, acusando-os de confundir a racionalidade econômica com os interesses específicos dos rentistas. Para ele, o foco excessivo no corte de gastos primários ignora o verdadeiro vilão do orçamento nacional.
Embora admita falhas na gestão estatal — como o uso ineficiente de recursos em emendas parlamentares ou isenções tributárias — o especialista ressalta que o déficit nominal brasileiro, impulsionado majoritariamente pelo serviço da dívida, conta uma história diferente daquela contada pelos indicadores primários. Dados recentes mostram que, se excluirmos os pagamentos de juros, o país mantém suas contas em níveis próximos ao equilíbrio. No entanto, o custo da dívida não dá trégua: entre 2022 e agosto de 2026, a relação dívida-PIB saltou de 71,7% para cerca de 82,9%.
A autoridade monetária, por sua vez, sustenta que a taxa Selic elevada é o único instrumento capaz de conter pressões inflacionárias, especialmente em um cenário onde o aquecimento da economia e a trajetória dos gastos públicos criam incertezas estruturais. O Comitê de Política Monetária (Copom) argumenta que o esforço de disciplina fiscal é pré-condição para que os juros possam ser reduzidos de forma sustentável no futuro.
Para Lara Resende, essa visão é conceitualmente frágil. Ele contesta a crença de que o aumento do desemprego — consequência direta da restrição monetária — seria um remédio infalível para baixar preços. Mesmo reconhecendo que uma queda abrupta nos juros poderia gerar efeitos inflacionários de curto prazo, o economista defende que se trata de um fenômeno transitório, incapaz de justificar o custo social e o ônus sobre a dívida pública atual. Só nos últimos 12 meses, mais de R$ 1,1 trilhão do orçamento foi absorvido pelo pagamento de juros, equivalente a 8,9% do PIB.
A solução proposta pelo economista passa por uma mudança radical na arquitetura macroeconômica. Em vez de focar apenas no ajuste fiscal, ele sugere a implementação de um novo regime de metas conjuntas para inflação e juros, com planejamento de quatro a cinco anos. A ideia seria fixar a taxa básica dentro de um intervalo entre a meta de inflação, atualmente em 3%, e a taxa de crescimento nominal potencial da economia.
Quanto ao temor de que uma redução na Selic pudesse desvalorizar o real ou gerar fuga de capitais, Lara Resende sugere que o Banco Central utilize sua reserva internacional de mais de US$ 350 bilhões como um amortecedor. Para ele, o Brasil se encontra diante de um dilema resolvível: basta superar os dogmas de uma política monetária que, ao tentar curar o paciente, acaba por exaurir suas forças.